
マンションはいつ売るのがよい?売却時期を決める判断基準
- 2026.08.25
- マンション売却の基本
マンションを売るタイミングは、「何月なら高く売れるか」だけでは決められません。まず住み替えや転居、資金が必要になる時期を見たうえで、現在売った場合の価格・資金、待つことで変わるマンションの条件と負担、市場状況の順に考えます。
取引件数が月によって動いても、特定の月に売り出せば自分のマンションが最も高く売れるとは限りません。売却する方向が決まっているなら、自分の期限と「現在売った場合」の条件を先に考え、季節は最後の補助材料として扱います。
売却時期に迷ったら、次の順に考えると、何を優先すべきかが見えやすくなります。
| 優先度 | 判断材料 | 確認すること |
|---|---|---|
| 1 | 生活上の期限 | いつまでに引き渡したいか、資金が必要になる時期はいつか |
| 2 | 現在の価格・資金 | 相場、査定価格、住宅ローン残債、売却費用、売却後に残る資金 |
| 3 | 待つ場合の条件・負担 | 築年数、建物・設備の経年、管理・修繕、所有を続ける負担 |
| 4 | 市場状況 | 地域の成約状況、価格動向、競合物件、住宅ローン金利等の購入環境 |
| 補助 | 季節 | 月ごとの取引動向を、ほかの条件と比べて考える |
最初に生活上の期限を決める
売却時期を考えるときに最優先したいのは、市場予測ではなく売主自身の予定です。住み替え、新居への入居、転勤、家族の予定、資金が必要になる時期等が決まっていれば、実際に売却できる期間には制約があります。
たとえば、「もう少し待てば相場が上がるかもしれない」と考えて売却を先延ばししても、将来の価格を確実に予測することはできません。その一方で、新居への入居時期や資金が必要になる日は近づきます。待ったことで住み替えの資金計画が崩れたり、住宅ローンや管理費・修繕積立金の負担が長引いたりすれば、価格だけでは判断できない影響が生じます。
期限がある場合は、市場の最高値を当てようとするより、まず希望する引き渡し時期から売却計画を考えます。売却には査定や不動産会社選び、販売活動、売買契約、決済等の期間が必要です。希望時期が決まっている場合は、査定から引き渡しまでにかかる期間の目安を見ながら、動き始める時期を逆算します。
反対に、特に期限がなければ、現在の価格や所有を続ける負担を見ながら、売却を急がずに時期を選ぶ余地があります。
現在売った場合の価格と資金を確認する
「いま売るか、待つか」を比べるまえに、まず現在売ったら手元にどのくらい残りそうかを出します。現在の相場や査定価格を見たうえで、住宅ローン残債や売却費用を差し引けば、売却後に使える資金の目安が見えてきます。
まだおおよその価格帯がわからない場合は、マンションの相場を自分で確認する方法から調べられます。そのうえで、より具体的に売却を考える段階では、不動産会社の査定価格も材料になります。
ただし、査定価格は成約価格を保証するものではありません。「査定価格が高いから、いま売る」と考えるのではなく、現在売った場合に自分の資金計画が成立するかを見るために使います。
査定価格を見るときは金額だけでなく、その根拠も重要です。成約事例や住戸条件から査定価格が決まる仕組みを知っておくと、その価格に納得できる理由があるかを見やすくなります。
現在いくらで売れそうか、住宅ローンがいくら残っているかがわからないままでは、待ったほうがよいかも判断できません。必要な数字がまだそろっていなければ、無理に売却時期を決めず、先に不足している情報をそろえることも選択肢です。
待つ理由と、待つあいだの負担を比較する
売却を待つこと自体が問題なのではありません。大切なのは、「何を期待して、いつまで待つのか」をはっきりさせることです。「春になったら売る」「もう少し価格が上がるまで待つ」というだけでは、待つことで得られる可能性と、そのあいだに生じる負担を比べられません。
一方で、引き渡しまで十分な余裕があり、待っているあいだの住宅ローンや管理費等も負担でき、半年後まで待つ理由が具体的なら、期限を決めて待つ選択もできます。重要なのは、「何となく待つ」のではなく、待つ理由と期限を自分で説明できることです。
「待つ」という選択にもコストがあります。住宅ローン返済、管理費・修繕積立金、固定資産税等の負担は所有しているあいだ続きます。また、待っているあいだに市場が下がったり、住み替えや家族の予定が変わったりする可能性もあります。期待する価格上昇だけではなく、待つ期間と、そのあいだにかかる費用や起こり得る変化も一緒に考えます。
待っているあいだにマンションの条件も変わる
半年、1年と待つあいだに変化するのは市場だけではありません。築年数が進み、建物や設備も経年します。管理費・修繕積立金の状況や長期修繕計画、大規模修繕等、マンション全体の条件が変わる場合もあります。
つまり、「現在売る場合」と「1年後に売る場合」は、同じマンションをまったく同じ条件で比べているわけではありません。
ただし、「築10年が売り時」「築20年を超えると売れない」といった一律の境目があるわけでもありません。大規模修繕の前後も、どちらが必ず有利とはいえません。特定の築年数だけを売却期限にするのではなく、待っているあいだにもマンション側の条件は変わることを踏まえて売却時期を考えます。
市況と季節は最後に確認する
生活上の期限や現在の資金、待つ場合の負担まで見たら、そこで市場の状況も見ます。全国の価格動向だけではなく、自分の地域やマンション周辺でどのような物件が成約しているか、同じ時期にどのような競合物件が売り出されているかも参考になります。
不動産市場の統計は現在の状況を知る手掛かりになりますが、公表される数字には対象地域や対象期間があります。全国の価格指数や首都圏全体の成約件数が動いていても、それだけで個別のマンションが同じように動くとは限りません。
市況データを見ても、それだけで「いま売るべき」とは決まりません。地域の相場や競合物件、自分のマンションの査定価格等とあわせて、現在の売却環境を見るために使います。
季節は最後の補助材料にする
中古マンションの成約件数には月ごとの変動があります。しかし、「成約件数が多い月=その月に売り出せば最も高く売れる」という意味ではありません。成約した月と売り出しを始めた月も同じとは限らず、物件ごとの立地や価格、条件も異なります。
特定の季節まで待つ場合は、「その季節を待つことで期待できること」と「数か月待つことで増える負担や変化」を比べます。季節は売却時期を決める主な理由ではなく、期限や資金、マンションの条件を見たあとの補助材料と考えるとよいでしょう。
「いま売る?待つ?」を最終判断する
ここまで見てきた条件を自分の状況へ当てはめると、「いま売り始める」「一定期間待つ」「まだ必要な情報が足りないので先に調べる」のどこに近いかが見えてきます。次の図は、期限と現在の条件から売却時期を考えるための判断フローです。
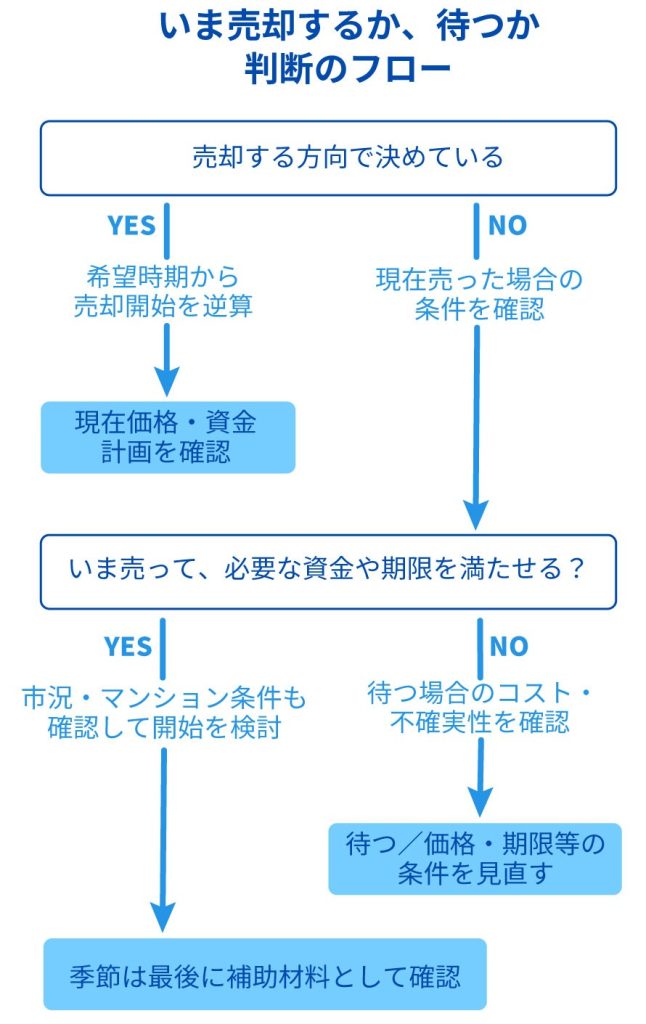
期限があり、現在売って必要な資金や期限を満たせるのであれば、売却開始を具体的に考えられます。反対に、期限がなく、待つ理由が具体的で、そのあいだの負担も許容できるのであれば、期限を決めて一定期間待つ方法もあります。
現在の相場や査定価格、住宅ローン残債等がまだわからない場合は、どちらかへ急いで決める必要はありません。売却時期を決めるまえに、足りない数字から調べます。
税務上の区切りが近い場合は先に確認する
売却時期によっては、税務上の判定が変わる場合があります。土地・建物の譲渡所得では、売却した年の1月1日時点の所有期間が5年を超えるかどうかで、長期譲渡所得と短期譲渡所得の区分が変わります。
そのため、購入から単純に5年経過した日だけを見て判断するのではなく、税務上の判定方法を確認する必要があります。ただし、税率だけを見て数か月、1年と売却を延期すれば必ず有利になるわけではありません。生活上の期限や待つあいだの負担も含めて比べます。所有期間による区分や譲渡所得については、所有期間による長期・短期の判定と譲渡所得の税金を確認してください。
売却時期を決める前の最終確認
最後は、項目をもう一度覚えているかではなく、自分のマンションについて実際に判断できる状態になっているかを見ます。まだ答えられない項目があれば、そこが売却時期を決めるまえに調べる部分です。
- 希望する引き渡し時期から、売却を始める時期を逆算できる
- 現在売った場合に手元へ残る資金の目安がわかる
- 待つ場合は「何を期待して、いつまで待つのか」を言葉にできる
- 待つあいだにかかる費用や、マンション・市場の変化まで考えられる
- 税務上の区切りが関係する場合は、所有期間等の判定方法を確認できている
マンションの売却時期を決めるために、将来の最高値を当てる必要はありません。生活上の期限 → 現在売った場合の価格・資金 → 待つことで変わる条件と負担 → 市場状況 → 季節の順に見ていけば、「なぜいま売るのか」「なぜ待つのか」を自分の条件から考えられます。
現在売った場合の価格がわからなければ、いま売る場合と待つ場合を数字で比べられません。まず相場や査定価格を知り、査定を受ける場合は金額だけでなく根拠も見ます。複数の不動産会社を比べる必要がある段階では一括査定を利用する方法もありますが、査定価格の高さだけで売却時期や依頼先を決めないことが重要です。
参考資料
- 国土交通省「不動産価格指数」
- 公益財団法人 東日本不動産流通機構「月例速報 Market Watch サマリーレポート 2026年7月度」
- 国税庁「No.3208 長期譲渡所得の税額の計算」
- 山本健司『「全部自分でできる人」になる「不動産の仕事」大全』ソシム株式会社