
マンションは売る?貸す?所有を続ける?3つの選択肢を比較
- 2026.08.25
- マンション売却の基本
マンションを売るかどうかは、現在の価格だけでは決められません。売却・賃貸・所有を続ける選択では、得られる資金、将来住む可能性、維持費の負担、管理の手間などが異なります。どこから考えればよいか迷う場合は、「将来このマンションを使う可能性」→「3つの選択肢で入るお金・出ていくお金を比べる」→「資金や契約等の条件から実際に選べるか確かめる」という順番で考えると比較しやすくなります。
売却はマンションを手放して資産を現金化する選択、賃貸は所有したまま第三者へ貸す選択、所有を続けるのは売却も賃貸もせず、そのまま所有する選択です。
まずは、3つの選択肢で何が変わるのかを大まかに整理しておきましょう。資金の得方だけでなく、所有権が残るか、将来住める可能性があるか、費用や管理の負担が続くかという点にも違いがあります。
| 項目 | 売却 | 賃貸 | 所有 |
|---|---|---|---|
| 所有権 | 手放す | 残る | 残る |
| まとまった資金 | 売却によって現金化できる | マンション自体は所有したまま | マンション自体は所有したまま |
| 継続収入 | 売却後はなし | 家賃収入を得られる可能性がある | 原則なし |
| 所有者としての費用 | 売却後は原則終了 | 所有者負担が続く | 所有者負担が続く |
| 管理の手間 | 売却後は原則なし | 賃貸管理が必要 | 維持・管理が必要 |
| 将来住む選択肢 | 失う | 契約内容・終了時期による | 残る |
| 主な確認点 | 売却後に残る資金・売却時期 | 賃貸収支・契約条件・管理負担 | 維持費・管理負担・将来の利用予定 |
売る・貸す・所有を続ける判断は3段階で整理する
3つの選択肢を同時に比べようとすると、想定家賃や査定価格、将来の予定など判断材料が混ざりやすくなります。迷っている場合は、まず将来の利用、そのあと入るお金・出ていくお金、最後に契約や管理等の条件を見ると比較しやすくなります。ただし、住み替え資金が必要な時期など、すでに優先すべき条件が決まっている場合は、その条件から考えて構いません。
1.将来このマンションを使う可能性を整理する
最初に考えたいのは、自分や家族がこのマンションを将来使う可能性です。転勤等で現在は住まなくても、数年後に戻る可能性が高いなら、売却するとその選択肢を失います。そのため、所有を続けるか、一定期間賃貸へ出すことも比較対象になります。
反対に、今後自分や家族が使う可能性が低い場合は、所有を続けることで得られるものが、費用や手間に見合うかを考えます。まとまった資金が必要であったり、維持・管理の負担を減らしたかったりするなら、売却を検討する理由は強くなります。
ただし、将来使う予定だけで決める必要はありません。使う可能性を残したい場合でも、所有を続ける費用が大きければ別の判断になることがあります。次に、3つの選択肢で入るお金・出ていくお金を比べます。
2.3つの選択肢で入るお金・出ていくお金を比べる
「4,000万円で売れそう」と「月15万円で貸せそう」をそのまま比べても、どちらが自分に合うかは判断できません。売却・賃貸・所有を続ける場合で、実際に入るお金と出ていくお金をそれぞれ見ていきます。
売却では、想定される成約価格から住宅ローン残債、売却にかかる費用、必要に応じて税金等を差し引き、売却後に残る資金を確認します。査定価格はその計算を始めるための材料であり、査定価格がそのまま残る資金ではありません。具体的な考え方はマンション売却後の手取りを計算する方法で確認できます。
賃貸では、家賃収入だけを見るのではなく、管理費・修繕積立金、固定資産税等、賃貸管理費、設備の修理・交換、空室等を含めて考えます。住宅ローン返済額より家賃が高いだけで、賃貸収支が成り立つとは限りません。賃貸も候補に残す場合は、不動産会社や賃貸管理会社等に賃料の目安を確認し、所有・運営にかかる費用を差し引いて考えます。
所有を続ける場合は家賃収入を得ないため、住宅ローン返済、管理費・修繕積立金、固定資産税等、必要な修繕等の負担を確認します。住まない状態で所有を続ける場合も、室内や設備の維持・管理は必要です。その負担と引き換えに、自分や家族が将来使える選択肢を残す価値があるかを考えます。
3.金額以外の条件で実際に選べるか確認する
入るお金・出ていくお金を比べたら、資金が必要になる時期や住宅ローン、管理規約・使用細則、賃貸借契約などの条件から、実際に選べるかを見ます。たとえば、住み替え資金が必要になる期限が決まっていれば、将来利用する可能性があっても売却を優先することがあります。反対に、まとまった資金を急いで必要とせず、将来戻る可能性が高いなら、所有を残す意味は大きくなります。
住宅ローンが残っているマンションを賃貸へ出す場合は、先に借入先の金融機関へ確認してください。
住宅ローンには本人や家族の居住を前提とする商品があります。第三者へ賃貸する場合の扱いは金融機関や商品、転居の事情等によって異なり、相談や所定の手続きが必要になる場合があります。賃貸へ出すことを決めるまえに、現在の契約内容と借入先の扱いを確認します。
マンションの管理規約・使用細則も確認します。専有部分の用途や使用方法等に関するルールが定められているため、賃貸する場合に必要な手続きや賃借人に守ってもらうルールを確認しておきます。
また、将来自分が戻る予定なら「貸しておけば好きなときに戻れる」とは限りません。一般的な普通借家契約では、貸主から契約更新を拒絶するには正当事由が必要です。一方、定期建物賃貸借は、契約で定めた期間が満了すると更新されず終了する制度です。数年後に戻る時期を想定して貸す場合は、家賃だけでなく、どのような賃貸借契約にするかも不動産会社等へ確認します。
賃貸したあとに売却する可能性がある場合は、居住用財産に関する税制特例について売却時期等の条件も確認します。賃貸後に売却する可能性があるなら、売却時期を決めるまえに適用条件を確認しておきます。
ここまでの考え方を図にすると、次のようになります。この図は売却・賃貸・所有を続ける場合のどれが正解かを決めるものではなく、自分がどの選択肢を詳しく比較すべきか、また判断するために何が足りないかを確かめるためのものです。
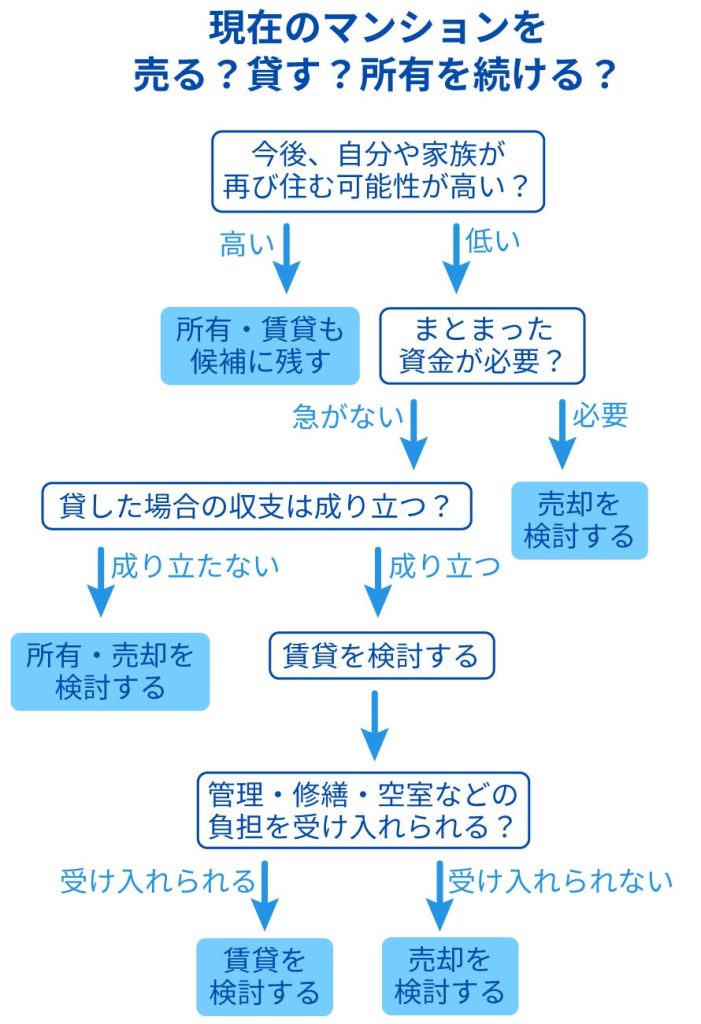
図で候補を絞っても判断材料が足りなければ、その場で売却・賃貸・所有を続ける場合のどれかに決める必要はありません。不足している金額や契約条件を確認してから、あらためて比べます。
転勤で数年後に戻る可能性がある場合はどう考える?
たとえばAさんは、転勤のため現在のマンションを離れることになりました。3年程度で戻る可能性がありますが、転勤先にそのまま住む可能性もあり、現時点では決まっていません。マンションの査定価格は4,000万円、住宅ローン残債は2,500万円、賃貸へ出す場合の想定家賃は月15万円とします。
- 査定価格:4,000万円
- 住宅ローン残債:2,500万円
- 想定家賃:月15万円
- 将来:3年程度で戻る可能性はあるが未定
将来利用する可能性だけを見れば、Aさんは売却だけでなく、賃貸や所有を続ける場合も候補に残ります。
一方、査定価格4,000万円から住宅ローン残債2,500万円を引いた1,500万円が、そのまま売却後に残るわけではありません。実際の成約価格や売却費用、必要に応じて税金等を考える必要があります。月15万円の家賃もそのまま利益にはならないため、所有・管理にかかる費用や空室・修繕等を差し引きます。所有を続けるなら、家賃収入がない状態でも続く負担を見ます。
さらに、住宅ローンの契約条件や管理規約・使用細則を確認し、3年後に戻ることを想定して貸すなら賃貸借契約の種類も検討します。もし住み替え先の購入資金としてまとまったお金が必要なら、売却を選ぶ理由は強くなります。
Aさんの場合、この時点で売却か賃貸かを決める必要はありません。まず借入先へ賃貸する場合の取扱いを確認し、売却後に残る資金と賃貸した場合の実質収支を出します。3年後に戻る可能性を残したいなら賃貸借契約の条件も確認し、それらがわかってから売却・賃貸・所有を続ける場合を比較します。
売却を候補に残すなら、現在の価値を確認する
売却・賃貸・所有を続ける場合を比較した結果、売却も候補に残るなら、現在売却した場合にどの程度の価格が見込まれるか確認します。査定は売ると決めた人だけのものではなく、売却するか判断するための材料としても利用できます。
まだどの査定を利用すればよいかわからない場合は、AI査定・机上査定・訪問査定の違いと使い分けを確認すると、現在の段階に合う査定方法を選びやすくなります。
売却する方向が固まったあとは、マンションを売り始める時期を判断する基準を確認し、実際に進める場合は査定から売買契約・引き渡しまでの流れを把握しておくと進めやすくなります。
売却も選択肢として残り、具体的な資金計画まで比較したい場合は、複数の不動産会社から査定価格とその根拠を確認する方法があります。一度に複数社へ査定を依頼したい場合は、一括査定も選択肢の1つです。
参考資料
- 国土交通省「定期建物賃貸借 Q&A」
- 国土交通省「マンション標準管理規約」
- 住宅金融支援機構「【フラット35】ご利用条件」
- 三井住友銀行「住宅ローン ご利用ガイド」
- 国税庁「No.3302 マイホームを売ったときの特例」